O que são empréstimos consignados?
Os empréstimos consignados são uma modalidade de crédito onde as parcelas são descontadas diretamente da folha de pagamento do beneficiário. Essa prática tem se tornado bastante popular entre aposentados e pensionistas do INSS, pois oferece facilidade de aprovação e menores taxas de juros em comparação a outros tipos de empréstimos. Os valores podem ser usados para diversas finalidades, desde emergências financeiras até a realização de sonhos.
Mudanças no mercado de consignados em 2026
No ano de 2026, o panorama dos empréstimos consignados passou por significativas transformações. Diferente de épocas anteriores em que havia regras rígidas quanto ao número de contratos que um beneficiário poderia ter, atualmente, o foco está na margem consignável, ou seja, na porcentagem do benefício que pode ser comprometida com parcelas de empréstimos.
Como a margem disponível afeta a contratação
A margem disponível para novos contratos é crucial para a obtenção de empréstimos consignados. Desde setembro de 2026, essa margem foi estabelecida em até 45% do valor mensal do benefício. Essa quantidade é dividida em:
- 35% para empréstimos pessoais;
- 5% para cartão de crédito consignado;
- 5% para cartões consignados específicos.
Portanto, a capacidade do beneficiário para contratar novos empréstimos depende da quantidade já comprometida. Não existe um limite fixo para o número de contratos, mas sim um limite para a porcentagem do valor que pode ser utilizado.
A categorização da margem consignável, como mencionado, separa os usos da margem total. Cada parte pode ser utilizada em diferentes formas de crédito, mas o importante é que as parcelas dos empréstimos não ultrapassem a porcentagem total disponível. Isso significa que a gestão das finanças é fundamental para garantir que novos contratos possam ser formalizados.
Consequências do uso total da margem
Uma consequência importante para os beneficiários é que, se a margem consignável tiver sido totalmente utilizada, não será possível contratar novos empréstimos. Mesmo que uma pessoa tenha apenas um contrato ativo, se a totalidade da margem estiver comprometida, o acesso a novos créditos fica bloqueado. Isso serve como um mecanismo de proteção, evitando que os aposentados se endividem excessivamente.
Como verificar contratos ativos?
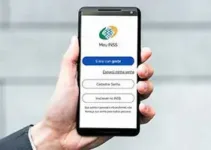
Para um controle eficaz, é fundamental que os beneficiários saibam quantos contratos estão ativos. A melhor forma de verificar essa informação é por meio do Extrato de Empréstimo Consignado, que pode ser acessado na plataforma digital Meu INSS.
Nesse extrato, os beneficiários podem conferir:
- todos os empréstimos vinculados ao seu benefício;
- os valores das parcelas que estão sendo descontadas;
- o prazo para quitação e a margem disponível para novos empréstimos.
Esse controle é vital não apenas para gerenciar financeiramente, mas também para identificar eventuais contratos que não sejam mais válidos. Em caso de discrepâncias, o beneficiário deve entrar em contato com o banco ou os canais oficiais do INSS.
O papel do Extrato de Empréstimo Consignado
O Extrato de Empréstimo Consignado é uma ferramenta essencial para quem busca um novo empréstimo. Além de fornecer informações sobre contratos ativos, também permite ao segurado identificar a margem disponível e se as condições financeiras são adequadas para nova contratação. O acesso pode ser feito facilmente pelo site ou aplicativo do Meu INSS, com etapas simples para a visualização do extrato.
Dúvidas frequentes sobre empréstimos consignados
É comum que surjam diversas questões em relação aos empréstimos consignados. Abaixo, algumas dúvidas frequentes e suas respostas:
- Como posso aumentar minha margem disponível para empréstimos consignados? Para aumentar a margem, pode-se quitar contratos existentes ou renegociar dívidas, reduzindo o valor das parcelas.
- Novos beneficiários têm direito ao empréstimo consignado imediatamente? Não. Normalmente, os novos benefícios ficam bloqueados para empréstimos por 90 dias.
- O que fazer se eu encontrar um contrato desconhecido no meu extrato? É essencial reunir informações e entrar em contato com o banco responsável ou os canais do INSS para esclarecer a situação.
- Posso contratar mais de um tipo de empréstimo consignado ao mesmo tempo? Sim, contanto que respeite a margem de 45% do benefício.
- Como posso saber se meu empréstimo foi aprovado? O banco deverá informar a aprovação, além disso, é possível verificar no Meu INSS.
- É possível cancelar um empréstimo consignado? Sim, o cancelamento pode ser solicitado, mas é importante verificar as condições junto à instituição financeira.
O que considerar antes de contratar?
Antes de formalizar um empréstimo consignado, alguns pontos devem ser considerados:
- Valor da parcela: A parcela deve caber no seu orçamento mensal, evitando excessos.
- Finalidade do empréstimo: É importante ter clareza sobre para que o crédito será utilizado.
- Comparação de taxas: Pesquisar diferentes instituições pode resultar em melhores taxas e condições.
Conselhos para gerenciar suas finanças pessoais
Gerir as finanças pessoais de forma eficaz é crucial para quem utiliza empréstimos consignados. Aqui estão algumas dicas:
- Mantenha um controle rigoroso: Utilize aplicativos ou planilhas para acompanhar os gastos e receitas.
- Planeje um fundo de emergência: Ter uma reserva pode ajudar a evitar novos empréstimos em situações imprevistas.
- Priorize a quitação de dívidas: Pagar as dívidas mais caras primeiro pode aliviar a pressão financeira e liberar margem para novas contratações, se necessário.
Paulistano, jornalista de formação e baterista por diversão. Sou um dos pioneiros da internet brasileira nas editorias de programas sociais e benefícios ao cidadão.