Entendendo a Tributação sobre Serviços
No regime do Simples Nacional, o pagamento de impostos relacionados à prestação de serviços gera muitas dúvidas entre os empresários. Compreender o momento certo para quitar o imposto prestação de serviço simples é essencial para a boa gestão financeira do negócio. Este regime tem a finalidade de simplificar a arrecadação, reunindo diversos tributos em uma única guia chamada Documento de Arrecadação do Simples Nacional, que abrange impostos de diferentes níveis: federal, estadual e municipal.
Para os empreendedores, é imprescindível estar informado sobre as regras e alíquotas que se aplicam às suas atividades. O conhecimento sobre a tabela e as faixas de receitas auxilia no planejamento do fluxo de caixa e ajuda a evitar surpresas indesejadas no final do mês, ajudando a garantir a saúde financeira da empresa.
Tabela de Alíquotas do Simples Nacional para 2026
As empresas que prestam serviços sob o Simples Nacional geralmente se enquadram nas alíquotas do Anexo III. As alíquotas variam de acordo com a receita bruta obtida nos últimos doze meses. Para a primeira faixa, empresas com faturamento de até R$ 180.000,00 estão sujeitas a uma alíquota de 6%. Já na quinta faixa, que abrange faturamentos entre R$ 1.800.000,01 e R$ 3.600.000,00, a alíquota aumenta para 21%. Além disso, na sexta faixa, para faturamentos superiores, a alíquota pode atingir até 33%, mas o recolhimento do ICMS e ISS deve ser feito separadamente.
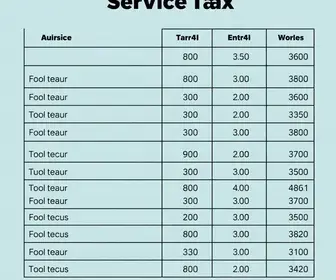
É importante destacar que a alíquota efetiva é calculada para evitar saltos bruscos na tributação, proporcionando uma transição mais suave entre as faixas. Essa alíquota efetiva, que impacta diretamente o empresário, é fundamentada em uma fórmula que considera a receita bruta e a alíquota nominal de cada faixa, assegurando um tratamento mais justo para as empresas.
Fator R e Enquadramento nos Anexos
O enquadramento da empresa nos anexos, como o Anexo III ou V, é influenciado pelo Fator R, que analisa a relação entre despesas com folha de pagamento e receita total. Se o percentual de gastos com a folha de pagamento atingir 28% ou mais, a tributação ocorrerá pelo Anexo III, que normalmente oferece alíquotas mais baixas. Por outro lado, se esse percentual for inferior, a empresa será tributada pelo Anexo V, que geralmente apresenta alíquotas mais elevadas, o que pode resultar em um impacto significativo nos resultados financeiros.
Outro aspecto a ser considerado é a Contribuição Previdenciária Patronal do Anexo IV, que não é incluída no Documento de Arrecadação do Simples Nacional e deve ser paga separadamente. Diante dessa complexidade, é recomendável que os empresários consultem um contador para assegurar que todos os cálculos e pagamentos sejam realizados corretamente, prevenindo possíveis problemas futuros relacionados à tributação.
Paulistano, jornalista de formação e baterista por diversão. Sou um dos pioneiros da internet brasileira nas editorias de programas sociais e benefícios ao cidadão.